 2026-11-19 19:48
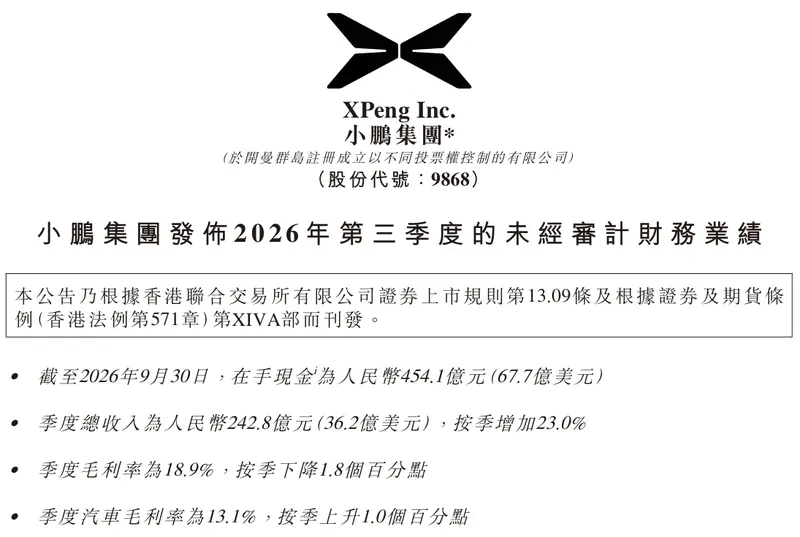
11月16日晚,小鹏汽车发布第三季度财报,交出了历史上最好的两个数字。
第三季度,小鹏汽车总交付量为118390台,较2025年同期增长2.1%,较2026年第二季度增长14.6%,创下单季度交付历史新高。
小鹏汽车总营收为人民币242.8亿元,较2025年同期增长19.1%,较2026年第二季度增长23.0%,创下单季度营收历史新高。
再看一组数据。第三季度,小鹏汽车净亏损为8.7亿元,环比上季度收窄了35.1%,但相比上年同期亏损3.8亿元,扩大了128.95%。
小鹏汽车表示,亏损主要由于新车型及AI相关技术开发的开支增加导致。第三季度研发开支28.5亿元,同比增长17.5%,另外小鹏海外渠道扩张也带来了较大的资金消耗。
卖一辆车赚得更多了
第三季度,小鹏其实做成了一件很不容易的事:把车卖到了更高的价位。
小鹏汽车销售收入216.3亿元,除以销量118390台,单车收入约18.3万元。汽车毛利率13.1%,单车毛利约为2.39万元。
这是小鹏卖一台车,扣掉电池、电机、钢材这些直接成本之后,真正落到手里的钱。
去年同期,小鹏汽车销售收入为180.5亿元,交付116007台,单车收入约15.6万元;汽车毛利率同为13.1%,单车毛利约2.04万元。
单车收入从15.6万涨到18.3万,一辆车多卖了约17.4%。在一个打价格战的市场里,小鹏却把单车收入提了上去。
30万元以上的大型SUV小鹏GX,9月交付7224台,上市以来连续三个月单月交付超7000台,单季交付突破2万台,占到小鹏总交付量接近两成。
另外,2026年三季度,小鹏海外交付2.79万辆,同比大增153.4%,占总交付量的23.6%。主力车型是G6和G9,在欧洲的终端售价分别为39.8万元和49.8万元。
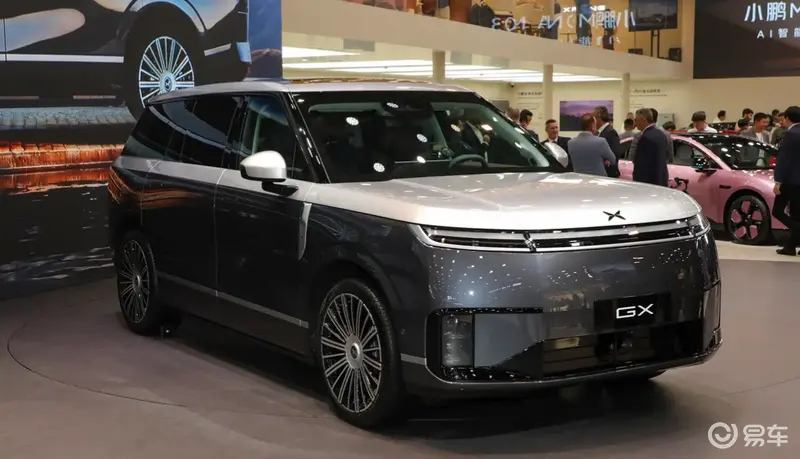
整体看,小鹏三季度确实靠GX和海外市场把均价抬了上去,30万以上车型销售占比更高了。小鹏证明了,它有能力卖出高价车。
小鹏集团董事长及首席执行官何小鹏表示,汽车板块已经开启由多款全球明星产品接力驱动的高速增长期,接下来的几个季度,小鹏汽车的规模效应会越来越好,由技术创新驱动的收入增长和成本优化更加明显。
但要注意,小鹏卖高价车的逻辑,在四季度估计很难持续。
小鹏预期,2026年第四季度,汽车总交付量将介于169000至174000台,同比增长45.38%至49.68%。总收入将介于304.0亿元人民币至318.0亿元人民币,按年增加约36.61%至42.90%,按季增加约25.23%至30.99%。
四季度真正要冲量的主力,恰恰是14.48万元起的MONA L05。作为MONA系列首款大五座SUV,MONA L05于10月底正式上市,限量准现车3分钟售罄。
MONA L05起步价低,全系官方指导价14.48万到17.68万元。可卖得再好,也撑不起 GX、G9那样的价格。
对于这款新车,何小鹏在电话会上说,他期望L05“产能爬坡速度打破公司历史纪录”,第一个月交付就超1万台。他还提了一句,98%的用户选了带高阶智驾的版本。
今年10月,MONA两款车M03和L03合计卖出约2.4万台,占到小鹏当月交付量近一半。MONA系列上市2年全球累计交付超36万台,平均月销约1.4万台。
L05抬高了MONA的价位,17.68万元已经摸到了小鹏G6的起售门槛,几乎要进入主品牌的价格区间。
这个现象,小鹏自己也看到了。
10月的巴黎车展上,小鹏集团总裁王凤英确认,2027年开始部分城市将设立MONA独立门店,未来“不排除MONA品牌独立的可能性”。
未来把MONA挪出去,能够解决部分车型定位的重叠,但主品牌能不能在高端上真正站住,还要看四季度GX、G9这类高端车的表现。
卖车之外,小鹏副业不少
在小鹏242.8亿元的总营收里,26.5亿元并非来自卖车,而是充电、软件订阅、售后服务、汽车金融,还有碳积分交易以及技术服务等收入。
三季度,这部分收入同比涨了13.7%,但毛利率从去年同期的74.6%、今年二季度的75.1%,掉到67.1%。
整体毛利率相较第二季度有所回落,官方对此的解释是,第二季度与大众合作的技术研发服务完成确认,第三季度缺少同样的收入。
2023年7月,大众投资约7亿美元买下小鹏4.99%股权,双方还签署了长期合作技术框架协议,并联合开发两款B级电动车。
根据当时的媒体报道,小鹏与大众的合作在2024年、2025年收取的是“技术服务费”,2026年车型量产后,这部分收入与销量挂钩,规模越大收益越大。
2026年3月,双方首款联合开发车型与众08在大众安徽量产下线。但车卖得并不好,与众08上市后,月销量一直在几百到一千台之间。另一款车型与众09上市还不足一个月。
随着合作车型的量产,研发阶段的服务费基本确认完了,后面收多少要看车卖多少。从这两款车型的销量来看,小鹏能收取到的技术服务费会比较有限。
因此,小鹏还得找到第二个大众、第三个大众。在10月的巴黎车展上,小鹏把整车平台、电子电气架构、芯片打包成XPENG AI ENGINEERING,向全球伙伴开放。
技术服务的钱不好挣,服务收入还能继续增长,靠的是其他来源。
小鹏财报里提到,服务及其他收入增长,主要归因于碳积分交易收入增加。碳积分交易收入的具体规模,财报并未披露。
根据小鹏副总裁于涛此前的回应,小鹏汽车碳积分累计交易收入预估超10亿元,其中2026年内预计确认超5亿元,属于高毛利。
卖一台车赚2.39万元,但卖碳几乎零成本。于涛表示,公司已与保时捷及多家国际主机厂达成合作。有媒体报道,相关交易覆盖欧盟、英国、澳大利亚等市场。
据了解,保时捷在今年8月正式向欧盟委员会提交文件,退出了大众集团的排放池,转而与小鹏组建开放式排放池,合作期覆盖2026至2027年。
根据欧盟法规,2025年起新注册乘用车的车队平均碳排放目标为93.6克/公里,延续至2029年;超标部分按每克每车95欧元,乘以当年新车注册量计罚。此后欧盟将考核方式调整为2025至2027年三年平均值,但排放目标本身并未放宽。
小鹏在欧洲卖的全是纯电车,零排放,手里攒下大量额度。而数据显示,保时捷车队平均排放升到130.2克/公里,超出了排放标准,比2025年还高了近10%。
像保时捷这些车企,本身也不靠纯电车型支撑业绩,额度通常不够用。对于这类车企而言,要么自己把电动车销量做上去,要么老老实实交罚款,要么向纯电占比高的车企买碳积分、组排放池。
因此,不少燃油车销量占比高的车企,都选择向纯电车企购买碳积分。买积分比交罚款便宜得多,是性价比最高的方式。
靠卖碳赚钱的车企不止小鹏一家。在碳积分市场,特斯拉长期是最大的卖家,2024年全球碳积分收入28亿美元,占当年净利润近四成,2015年以来累计超过110亿美元。
2025年,特斯拉全年碳积分收入约19.9亿美元。在美国取消燃油经济性超标罚款后,这项收入开始下滑。
无论是小鹏、特斯拉还是其他新能源车企,卖碳积分始终是副业,受政策影响明显,不是长期稳定的收入来源。
写在最后
除了卖车,小鹏在物理AI上的动作也在提速。
三季度电话会上,Robotaxi拿到L4示范运营资质,并启用新品牌“小鹏悠游”;人形机器人IRON计划2027年1月量产。
这两条业务线目前还在投入期,短期看不到收入。但何小鹏给出了一个乐观的预期:小鹏IRON的销量潜力和毛利规模,有望大幅超越当前市面上最热门的高端车型。
何小鹏还在电话会上说:“短中期的经营目标,是实现汽车业务正向的现金流和盈利,为物理AI的战略性投入提供保障。”
言外之意就是,卖车要先养活自己,AI才有钱烧。
四季度已经落地的,是小鹏向国内用户推送了第二代VLA的全新版本,包括面向Max版车主的VLA Lite。
何小鹏相信,随着VLA等技术落地,小鹏会在全球市场构建起核心差异化优势,带来更高的销量和均价。
(撰文 | 魏晓旭,编辑 | 甘猛,出品 | 汽车产经)