 2026-10-15 14:25
撰文|吴雪
采访|杨光、甘猛
出品|AutoOverseas
10月中旬的巴黎车展,当中国车企以22个品牌、上百台新车的参展阵容震登上舞台时,它们在欧洲的本地化布局也在逐渐进入全新阶段。
“目前,小鹏在麦格纳格拉茨工厂的产能非常紧张,我们正在和他们就增加产能进行谈判,同时也在寻找新的生产基地。”车展现场,小鹏的一位负责人对Autoreport说到。
寻找产能的不止小鹏一家。比亚迪执行副总裁李柯在车展期间就明确表态,他们正在评估在欧洲建立第二和第三座整车制造厂,法国已进入重点考察名单。
而长安汽车总经理赵非也表示,目前长安正与合作方积极商谈本地化布局,预计年内将有具体内容宣布。
2024年,中国汽车在欧洲的销量约为40.8万辆。而到了今年,仅1~7月,这个数字就已经超过了80万辆。
快速扩大的市场需求叠加关税等政策压力,让渴望在欧洲深耕的中国品牌不得不抓紧时间寻找产能。
此前,比亚迪欧洲顾问阿尔塔维拉(Alfredo Altavilla,前FCA高管)在一场活动中就曾提到,他在欧洲各地考察工厂时,经常能遇到同样在寻找生产基地的其他中国车企高管。而他本人在活动结束后,也要立刻赶夜班机去英国再看一座厂。
“现在没有时间从零新建一座工厂了。你唯一能做的,就是找一处现成的厂区,收购下来,再翻新改造”,阿尔塔维拉说道。
NO.1
[ 不自己建厂,是算过账的 ]
如果要对中国车企在海外的本地化生产进行分类,那么可以分为三种:自建工厂、收购现有产能与合作代工。
与其他市场不同,在欧洲,大部分中国车企更倾向于选择后两种模式。而且到目前为止已经投产的产能,也基本全部属于后两种。
为什么不倾向于自建工厂,背后的原因非常复杂。
据广汽一位负责海外业务的内部人士介绍,欧洲的建厂成本大约是国内的2.5倍。“虽然地契不贵,但是设备贵、调试费用贵、人力成本贵”,最终核算下来,会导致新车的成本大幅升高。
除此之外,最大的风险还有地缘政治的影响。
以比亚迪匈牙利工厂为例。作为比亚迪在欧洲的第一座工厂,按计划这里原本应该在2025年底开始投产。但由于换届影响,新任政府对上届政府签署的合作加大了审查力度,导致该工厂的建设进度一再拖延。巴黎车展上的最新消息,目前这一工厂的投产时间线已经推迟到了今年11底到12月初。
遭遇类似情况的,还有上汽MG西班牙工厂。9月底,据西班牙当地媒体报道,西班牙国防部和国家情报中心曾发布一份评估报告,认为上汽在西班牙费罗尔设立工厂存在“安全风险”。虽然西班牙中央政府目前并没有直接否定这一项目,但在接下来的审批中附加严格的安全隔离条件几乎是确定的。
至于选择收购现有产能还是合作代工,则和各个车企的战略有关。
比如规模最大比亚迪就曾多次强调,工厂与制造能力必须握在自己手里,不依赖外部合资或代工。零跑、东风原本就与Stellantis集团有合作,在欧洲使用其工厂进行代工,显得顺理成章。
而对于大部分中国车企而言,由于目前在欧洲的拓展尚处于起步阶段,从成本出发,代工也属于更现实的选择。
NO.2
[ 优质产能,比想象中少 ]
据波士顿咨询公司(BCG)7月发布的研究报告显示,目前欧洲汽车工厂的平均产能利用率只有59%,远低于行业通常认定维持盈利平衡所需的80%基准线。整个欧洲过剩的汽车制造产能相当于35座整车厂的规模。在欧洲约90家主要的汽车生产工厂中,平均每三家就有一家处于严重产能闲置或开工不足的状态。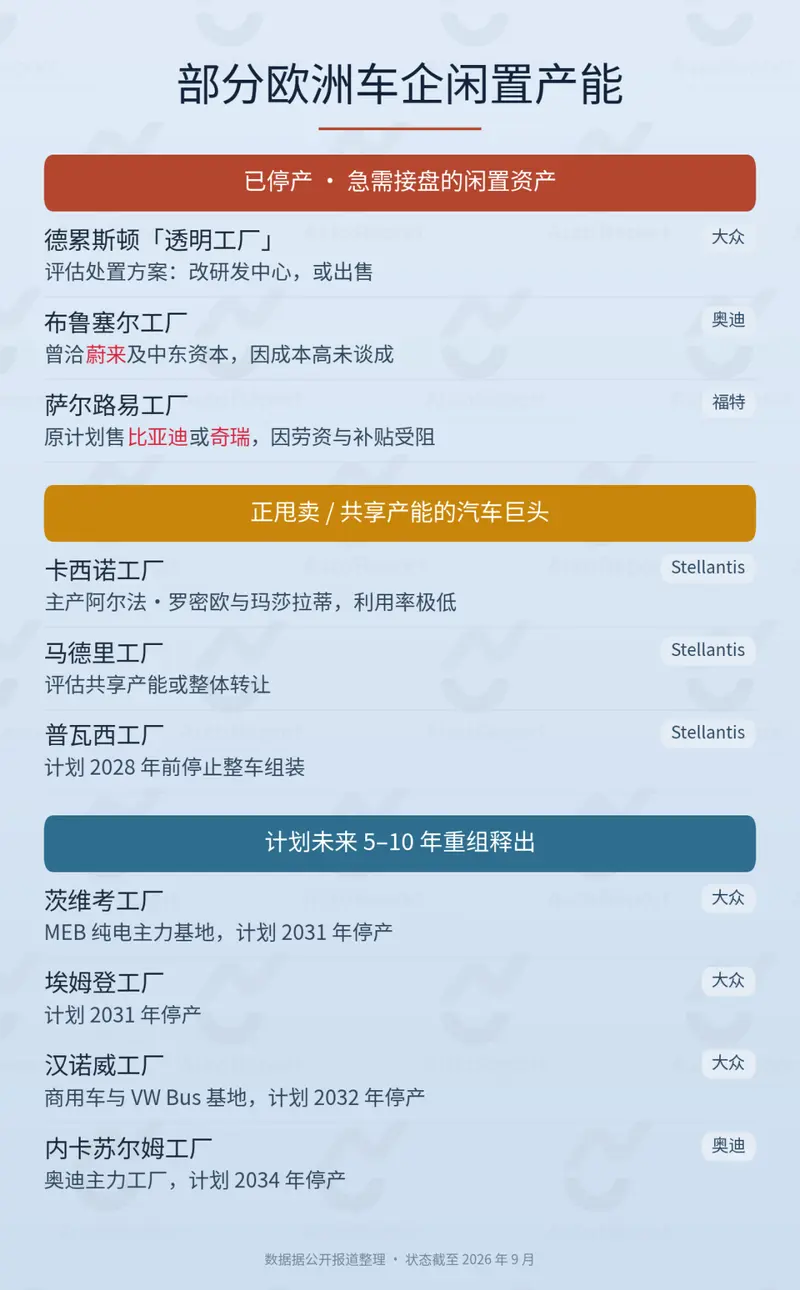
但闲置工厂虽多,却并不是所有产能都适合中国车企。“位置好、设备好的,一般都是满负荷运转的”,上述广汽内部人士一语道破。
那些真正闲置的工厂,收购时往往会面临很多风险,比如是否有遗留问题,背后是否有未解决的债务。如果不提前考察清楚,这些风险就会给到购买方。
与此同时,有些闲置工厂也因为产能太大而不适合中国品牌。“30万、50万辆,对于中国品牌来说,短时间很难一次性消化这么大的产能。所以一些小而美的工厂,一般更抢手。”
当选择变得有限,于是几家车企同时看上一座工厂的情况就难免发生。例如今年下半年吉利入股的福特西班牙瓦伦西亚工厂,此前曾有消息显示,在今年上半年时比亚迪也曾经接触过这一标的。
“当出现这种情况时,就看谁出的价格更高了”,一位车企的海外负责人说到。
有先例在前,在2025年时,长城和奇瑞就曾同时在南非看中了日产罗斯林工厂。最终,奇瑞outbid(出价压过)长城,成功拿下。
但是“商业谈判是个很复杂的过程”,这位负责人补充道。“尤其是在欧洲。从工厂主的角度来说,他们肯定是想多卖点儿钱,越贵越好。但其实,工会和政府更希望接盘者能够承诺解决多少就业问题,交多少税。在欧洲,一般政府和工会的力量会比企业主更大。”
而事实上当年奇瑞最终拿下日产南非工厂,并获得政府支持,也发生过类似的场景——奇瑞承诺保留原工厂全部692名员工,薪资福利和工作条件基本维持不变。
就在今年的巴黎车展开幕之前,10月8-9日,中国曾与欧盟进行过一轮贸易会谈。按照欧盟发布的信息,中欧已达成共识,未来中国对欧出口的混动车型(HEV+PHEV)将减少一半以上;按四年期预测,总数将减少“数百万辆”。
而据美国调查公司Mobility Global的预测,到2030年,中国品牌在欧洲本土生产的汽车,将从2026年的约9万辆增长至100万辆。
换句话说,单纯的整车出口将逐渐被本地化生产取代。而中国车企欧洲“扫货"的背后,本质上也是一个更厚重的词:布局。
那些马不停蹄在欧洲考察工厂的中国车企高管们,抢的不是一时便宜,而是下一程的入场券。