 2026-11-04 16:56
撰文 | 徐晨曦
编辑 | 甘猛
出品 | 汽车产经
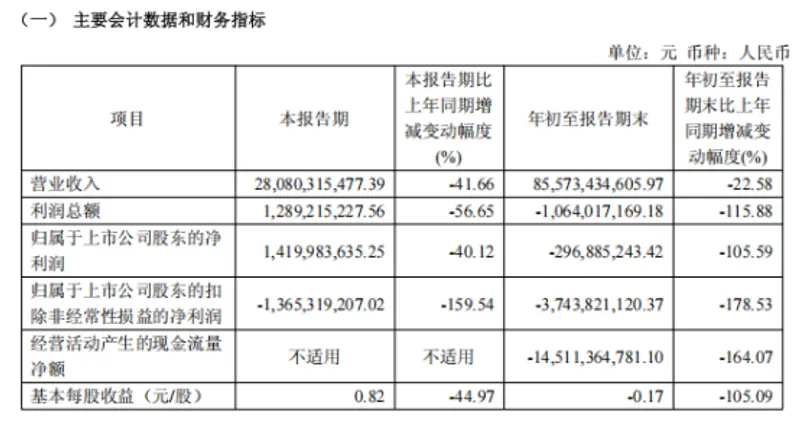
日前赛力斯公布第三季度财报显示,第三季度营业收入280.8亿元,同比下降41.7%;公司归母净利润14.2亿元,较第二季度约24.71亿元的亏损明显改善。
刚拿回主导权,赛力斯就盈利了吗?我们再往下看:
扣除27.85亿元的非经常性损益后,公司仍亏损13.65亿元,同比下滑159.54%。
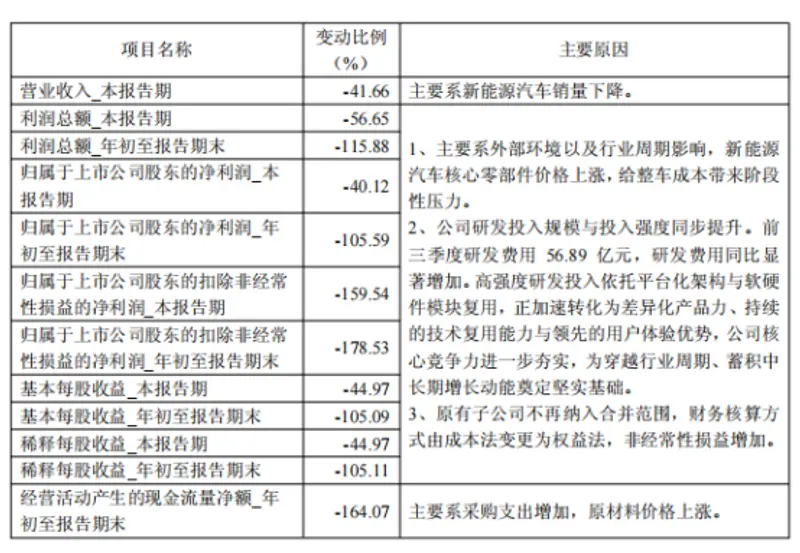
官方解释,业绩下滑是销量下降、成本上升、研发投入、财务调整等多重因素。特别是受原材料价格上涨等因素影响,导致三季度营业成本增加约25亿元,具有阶段性压力。
01 单车收入提升,高端化初见成效
一家车企能不能过得好,归根结底还是车能不能卖好。
从交付车型看,去年Q3的问界M7销量超1.4万辆,今年同期近1万辆,同比下滑近30%;核心冲击来自40万级别的M8,去年Q3交付约6万辆,今年同期仅有5460辆,落差巨大。
公司把当前的情况归为产品迭代的过渡,M7处于新老交替,新款M8要到11月才开启交付。
不过不同于其他车企千方百计提升销量规模,在增长承压的情况下,赛力斯选择去更高端的赛道,调整产品结构并已经开始出现一定效果。公司反复强调,“不打价格战,不追逐没有利润的规模。”
50万级旗舰问界M9是赛力斯目前业绩的重要支撑。“我们的营销资源最近倾斜到了M9上。”有赛力斯的供应商表示。
赛力斯方面统计显示,近5个月,M9交付突破5万辆,月均销量稳定到万,也是这个价位唯一达到此成绩的车型。
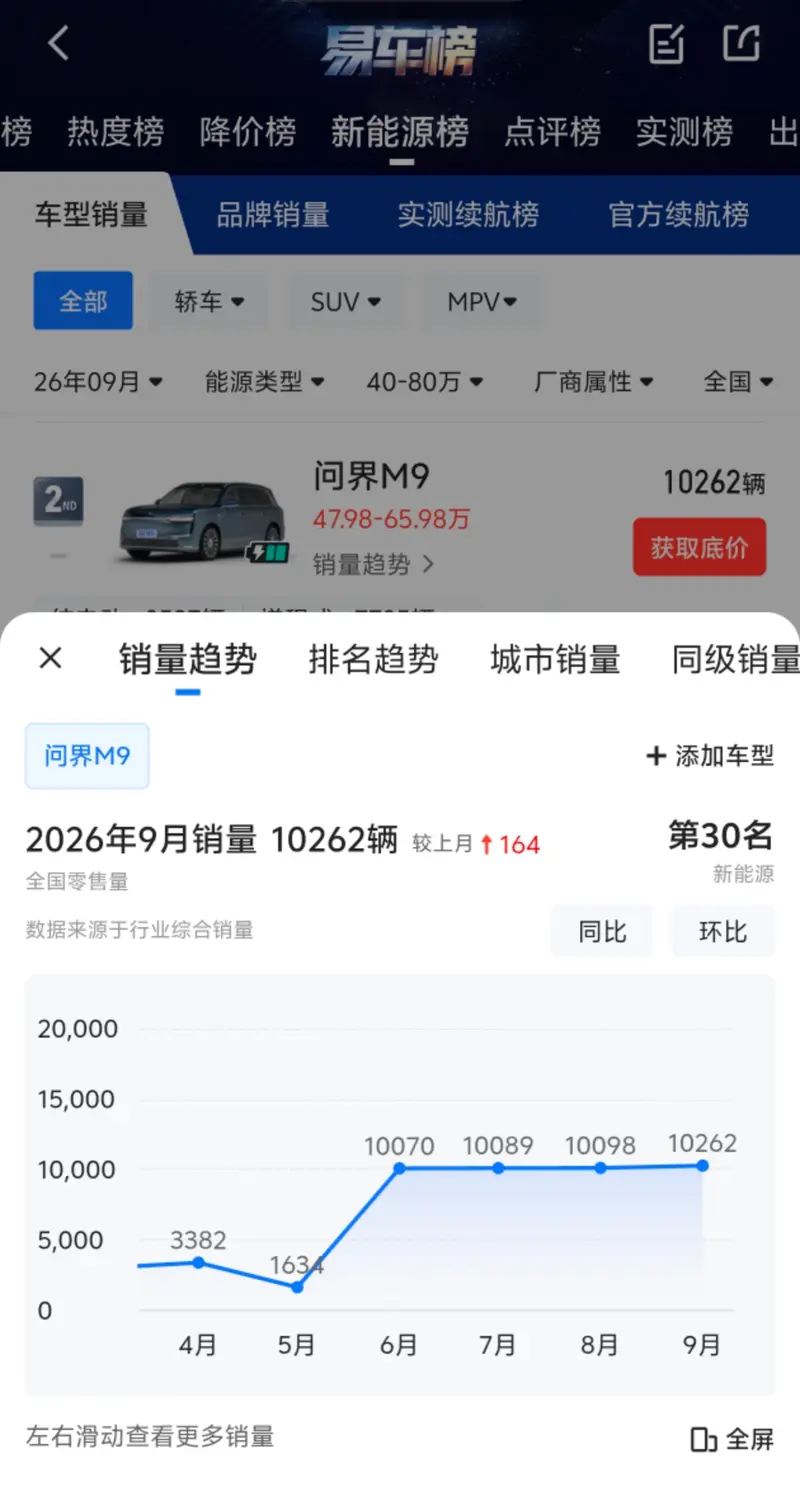
在三季度,M9在问界品牌销量内占比44.7%,环比增长94.2%。而最近上市的问界M9 Ultimate领世加长版,50天累计交付超5000台,成交均价突破70万元。
从实际的单车收益来看,三季报虽没有单独披露汽车业务收入,不过从营业收入280.8亿元,问界销量6.65万辆,再参照半年报中整车收入占比约93.8%的数值,粗略估算单车平均收入在39.6万元左右;对比上半年整车收入539.43 亿元(含蓝电),整车销量17.88 万辆,估算单车平均收入为30.17万元,高出不少。
另外要补充的是,前面提及的27.85亿元,大部分来自赛豆科技(原蓝电)出表对应的股权重估增值,外加约2.53亿元的政府补助,均不属于整车主业经营所得。因此即便单车收益有所增加,扣除该部分后公司经营业务还处于亏损状态。
02 盈利结构偏脆弱,资本仍在观望
1年多前,赛力斯在A股炙手可热,2025年9月股价最高超170元,不过在那之后便进入长线下跌,如今到43元左右,区间撤回近75%,市值从近3000亿元,跌到700多亿元。
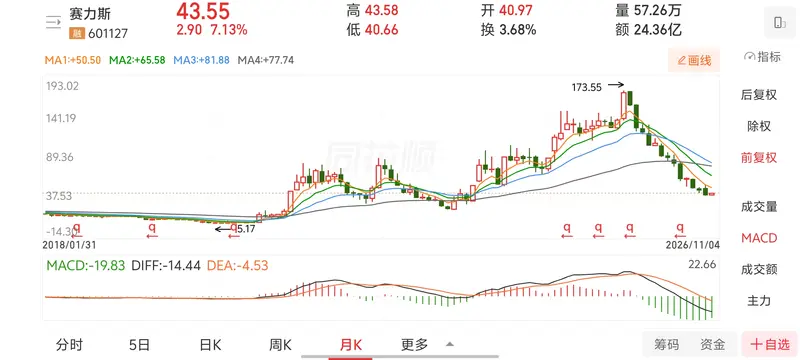
资本不看好赛力斯的主因是其盈利结构偏脆弱,此前的规模扩张建立在向华为按车价计提零部件采购、技术授权、渠道服务费;而成本端原材料、电池、市场波动等亏损风险由赛力斯承担,利润缓冲空间很小,一旦进入存量竞争或是单品进入换代周期,销量和毛利很容易快速承压。
而今除了调整产品结构,赛力斯也在调整与华为的合作模式,拿回了问界的主导权。
9月15日,鸿蒙智行与问界同日发布说明:问界的产品定义、产品设计、品牌营销、渠道零售、服务体系由赛力斯主导,华为终端参与赋能。随后,双方签署战略合作协议,联合组建问界业务专属团队,以“专属专营”升级问界业务。
“专属专营”将在明年1月起正式落地,虽销售渠道拆分,问界仍然是鸿蒙智行成员,华为技术底座不变,只是问界不再与另外四界(尊界/享界/智界/尚界)混卖。
赛力斯方面称,通过问界专营,能够实现销量回升,改善车型结构,提升盈利能力。
届时取消约8%渠道服务费的确是利好,但赛力斯要自建、自营渠道,这部分新增成本能不能覆盖省下的渠道费,目前没有确定答案,还要等到明年看市场反应。
赛力斯同样也将目光放到了平均利润更高的海外市场,公司方面表示将与2027年秋季进入欧洲市场,目前正推进欧盟整车型式认证,并构建本地化服务体系,目标是实现海外销量占比1/3。
赛力斯现在的账,一半靠 M9 撑着单价,一半押在明年的“专属专营”和出海。
特别是脱离华为门店流量后,问界的品牌力还能不能撑住转化,是资本市场在等待的证明。